Insights > Client Alert
Client Alert
Publicada a Lei Complementar nº 236/2026: Ampla reforma do Código Tributário Nacional e novas regras para consensualidade, penalidades e processo administrativo fiscal
16 de setembro de 2026
| Material complementar | Com o objetivo de facilitar a consulta aos principais pontos da Lei Complementar nº 236/2026, disponibilizamos uma versão deste conteúdo em PDF. |
Está em vigor, desde 4 de setembro de 2026, a Lei Complementar nº 236/2026, que altera o Código Tributário Nacional (“CTN”) para estabelecer normas gerais sobre solução de controvérsias, penalidades, consensualidade e o processo administrativo em matérias tributária e aduaneira.
Consensualidade tributária: arbitragem, mediação e transação
A LC 236/2026 passa a prever, no CTN, mecanismos de solução consensual ou alternativa de controvérsias tributárias e aduaneiras.
- Arbitragem especial tributária e aduaneira (art. 171-A): lei especial autorizará o mecanismo. A sentença arbitral será vinculante e produzirá os mesmos efeitos da decisão judicial. Se favorável ao sujeito passivo e transitada em julgado, extinguirá o crédito tributário (art. 156, XII).
- Mediação tributária e aduaneira (art. 171-B): será conduzida por terceiro sem poder decisório, escolhido ou aceito pelas partes. O acordo suspenderá a exigibilidade enquanto vigente (art. 151, IX), e seu cumprimento extinguirá o crédito tributário (art. 156, XIII).
- Transação tributária: a proposta de transação aceita pela administração suspende a exigibilidade do crédito tributário (art. 151, VIII).
- Neutralidade fiscal (art. 171-C): a transação, a mediação e a arbitragem especial tributária e aduaneira não caracterizam renúncia de receita para fins da Lei de Responsabilidade Fiscal.
Penalidades e reduções
- Limites das multas (art. 113-A): as penalidades devem observar os princípios da razoabilidade e da proporcionalidade. A multa não poderá exceder 75% do tributo lançado ou do crédito afetado. O limite será de 100% quando verificada a prática dolosa de fraude, sonegação ou conluio, e de 150% em caso de reincidência. Esses limites não se aplicam às multas isoladas desvinculadas do valor de crédito ou tributo.
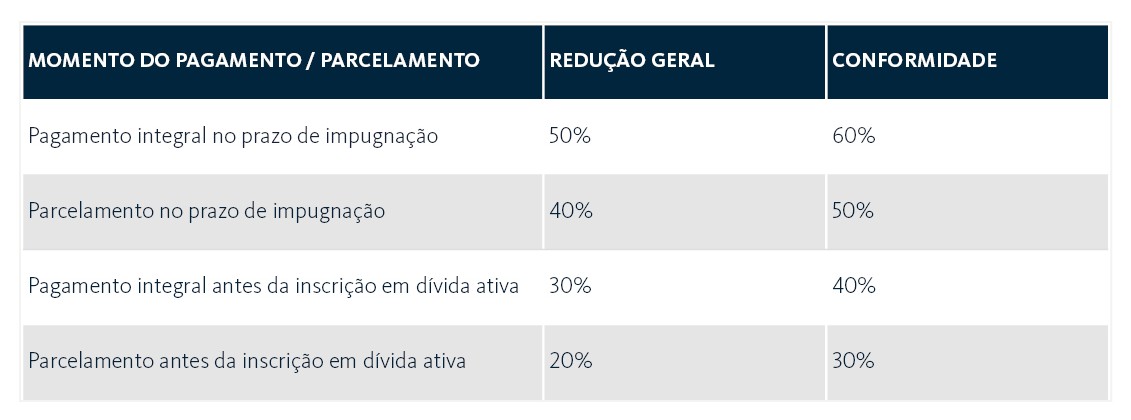
- Reduções de penalidades (art. 142, §§ 5º e 10): poderão ser concedidas, na forma das legislações locais, conforme o momento do pagamento ou parcelamento, com percentuais específicos para participantes de programas de conformidade.
- Denúncia espontânea (art. 138): exclui a responsabilidade, inclusive quanto à multa de mora, quando acompanhada, se for o caso, do pagamento do tributo devido e dos juros de mora ou do depósito do valor arbitrado.
- Devedor contumaz (art. 142, § 6º): não terá direito à graduação, redução ou afastamento da penalidade.
Decadência, prescrição e indébitos
- Decadência (art. 150, §§ 5º e 6º): o CTN passa a conter previsão expressa de que, nos casos de dolo, fraude ou simulação, aplica-se a regra do art. 173, I, do CTN para fins de contagem do prazo decadencial. Ainda, formalizou-se o entendimento de que, no caso de recolhimento parcial do tributo sujeito à homologação, aplica-se a contagem do prazo decadencial a partir da ocorrência do fato gerador.
- Liminar ou tutela provisória (art. 161, § 3º): a propositura de ação judicial na qual tenha sido concedida medida liminar ou tutela provisória interrompe a incidência da multa de mora, desde a concessão da medida até 30 dias após a publicação da decisão que considerar devido o tributo.
- Indébitos (arts. 165-A e 168, §§ 2º e 3º): os indébitos tributários serão atualizados pelos mesmos índices aplicáveis aos créditos tributários da União, dos estados, do Distrito Federal e dos municípios, conforme o caso. O prazo de repetição de indébito também se aplica à habilitação perante a administração tributária e, nesse caso, vale a partir da certificação do trânsito em julgado.
- Interrupção da prescrição (art. 174, § 1º): as novas causas incluem:
- o protesto extrajudicial da Certidão de Dívida Ativa (CDA) ou o protesto judicial;
- a instauração de mediação tributária;
- a instituição da arbitragem especial tributária e aduaneira, com retroação à data do requerimento;
- a sentença de extinção da execução fiscal por não localização do executado ou de bens passíveis de constrição, desde que a prescrição intercorrente ainda não tenha se iniciado;
- a informação do crédito na falência ou liquidação extrajudicial do sujeito passivo, com suspensão do prazo até o encerramento do processo; e
- o ato inicial da execução fiscal extrajudicial.
Processo Administrativo Fiscal
A LC 236/2026 acrescenta os arts. 208-A a 208-J ao CTN, com normas gerais para o processo administrativo fiscal (“PAF”) da União, dos estados, do Distrito Federal e dos municípios.
- Duplo grau de jurisdição: entes federativos com mais de 100 mil habitantes residentes deverão assegurá-lo no contencioso administrativo fiscal, nos termos da legislação específica.
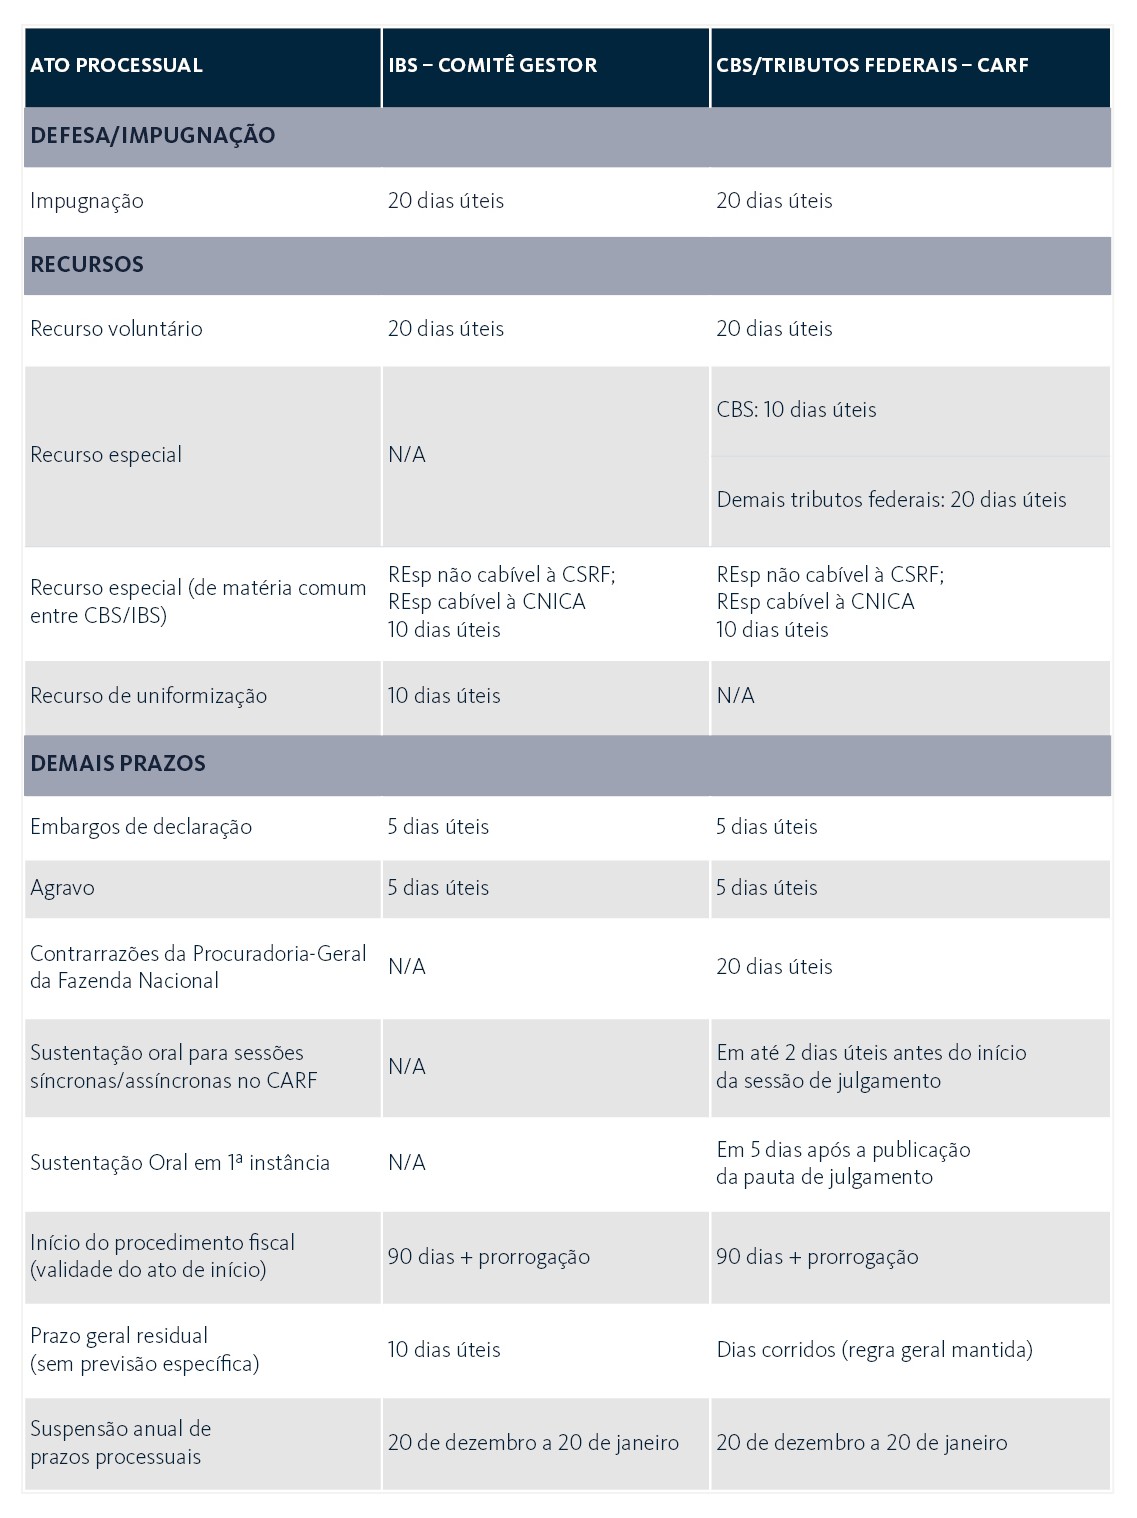
- Prazos processuais: impugnações, recursos voluntários e recursos especiais terão prazo de 20 dias úteis. Embargos de declaração terão 5 dias úteis. O curso dos prazos fica suspenso entre 20 de dezembro e 20 de janeiro. Para referência, compartilhamos uma tabela consolidada dos prazos gerais atrelados ao contencioso tributário atualmente em vigor:
- Decisões administrativas: não caberá recurso hierárquico contra decisão definitiva favorável ao sujeito passivo proferida em processo administrativo fiscal.
- Efeito vinculante: pronunciamentos vinculantes do Supremo Tribunal Federal (“STF”) e do Superior Tribunal de Justiça (“STJ”), decisões em repercussão geral ou recursos repetitivos, decisões de controle concentrado, resoluções do Senado e súmulas administrativas vinculam o processo administrativo fiscal.
- Auto de infração (art. 208-B): deverá conter, entre outros elementos, a identificação do autuado, a descrição clara dos fatos, o fundamento legal, a penalidade aplicada e a determinação da exigência fiscal.
- Garantias processuais: é vedada a exigência de caução ou garantia de depósito para a apresentação de impugnações, recursos ou pedidos (art. 151, § 2º).
Outras alterações relevantes
- Critérios jurídicos do lançamento (art. 146): a modificação introduzida de ofício ou em consequência de decisão administrativa, judicial ou de sentença arbitral proferida no âmbito da arbitragem especial tributária e aduaneira somente poderá ser efetivada, em relação ao mesmo sujeito passivo, quanto ao fato gerador ocorrido posteriormente à sua introdução.
- Nulidades e legalidade (art. 208-H): a administração deverá anular seus próprios atos eivados de vício de legalidade. São nulos, entre outros, os atos e termos lavrados por autoridade, órgão ou servidor incompetente, os lançamentos sem fundamentação legal e as intimações feitas sem observância das prescrições legais.
- Domicílio Tributário Eletrônico (art. 127-A): as intimações dos atos do processo poderão ser realizadas por meio do Domicílio Tributário Eletrônico (DTE), inclusive para procuradores.
- Precedentes vinculantes (art. 194-A): decisões definitivas do STF e do STJ com efeito vinculante no âmbito judicial também vinculam a administração tributária, que deverá dar publicidade ao fato em até 90 dias úteis.
- Conformidade tributária (art. 194, §§ 2º e 3º): a administração deverá priorizar métodos preventivos para possibilitar a autorregularização antes da lavratura do auto de infração e estabelecer programas voltados à prevenção de conflitos.
- Fiscalização tributária (art. 196, §§ 2º a 4º): o início do procedimento deverá ser formalizado em documento que identifique as autoridades responsáveis, o contribuinte, o objeto e o período da fiscalização, os documentos necessários e o prazo de duração.
- Dívida ativa (art. 201, §§ 2º e 3º): o controle de legalidade da inscrição, quanto à certeza, liquidez e exigibilidade do crédito, constitui direito do contribuinte e dever da Fazenda Pública. As informações necessárias à inscrição e à cobrança deverão ser encaminhadas, em regra, em até 90 dias úteis a partir da exigibilidade – observadas as hipóteses legais de ampliação ou redução do prazo.
- Vetos presidenciais: foram vetados os dispositivos relativos, entre outros temas, às multas isoladas, à responsabilidade solidária e de terceiros, à reincidência, à prescrição, às certidões fiscais, às nulidades no PAF e à revogação do art. 44, § 2º, da Lei nº 9.430/1996.
A equipe de Tributário do Demarest permanece à disposição para prestar esclarecimentos adicionais.
Sócios Relacionados
Áreas Relacionadas
Compartilhar


Client Alert